Para economizar dinheiro, comece anotando todos os gastos de um mês. Assim que o salário cair, separe um valor fixo para guardar (a regra 50-30-20 sugere 20% da renda). Depois, corte nos gastos que se repetem todo mês: mercado, conta de luz, água, gás, celular e assinaturas. Para juntar R$ 10 mil em um ano, por exemplo, é preciso guardar cerca de R$ 834 por mês, ou R$ 193 por semana.
A tabela abaixo mostra, para cada área da casa, a mudança que costuma pesar mais e onde conferir as regras. Os valores economizados variam com a região, a tarifa local e o tamanho da família.
| Área da casa | O que mais reduz o gasto | Onde conferir |
|---|---|---|
| Mercado | Lista fechada, preço por quilo e marcas próprias | Etiqueta da gôndola (preço por unidade de medida) |
| Luz | Banho mais curto, aparelhos fora da tomada, selo de eficiência | Aneel e sua distribuidora |
| Água e gás | Consertar vazamentos e reaproveitar água | Companhia de saneamento do seu estado |
| Assinaturas | Cancelar o que não usou nos últimos 30 dias | Fatura do cartão e Consumidor.gov.br |
| Celular e internet | Plano compatível com o uso real | Área do cliente da operadora |
| Dívidas | Trocar juros altos por crédito mais barato | Registrato (Banco Central) |
Como economizar dinheiro começando do zero: passo a passo
Primeiro descubra para onde o dinheiro vai, depois decida quanto guardar e só então comece a cortar. Se fizer o contrário, você corta no lugar errado, desanima e volta aos velhos hábitos em poucas semanas.
- Diagnóstico: durante 30 dias, anote cada gasto, até o cafezinho. Use um caderno, uma planilha ou o extrato do banco e da fatura do cartão.
- Classificação: separe os gastos em essenciais (moradia, comida, contas, transporte), estilo de vida (lazer, delivery, assinaturas) e dívidas.
- Meta concreta: defina valor e prazo. “Guardar R$ 200 por mês para a reserva” funciona melhor do que “gastar menos”.
- Pague-se primeiro: transfira o valor da meta no dia em que receber, de preferência para uma conta separada, antes de pagar qualquer outra coisa.
- Cortes recorrentes: priorize gastos que se repetem todo mês, porque o corte vale para sempre. Economizar uma vez numa compra grande não tem o mesmo efeito.
- Revisão mensal: no fim do mês, compare o planejado com o realizado e ajuste a meta. Se sobrou, aumente; se faltou, descubra por quê.
Regra 50-30-20 na prática
Exemplo com renda líquida de R$ 3.000 por mês
50%
R$ 1.500
Essenciais: aluguel, mercado, luz, água, transporte, saúde
30%
R$ 900
Estilo de vida: lazer, restaurantes, assinaturas, compras
20%
R$ 600
Futuro: reserva de emergência, metas e quitação de dívidas
Se os essenciais passam de 50%, comece guardando menos (5% ou 10%) e aumente aos poucos.
Dicas para economizar no mercado
O mercado costuma ser o maior gasto variável da casa, e é nele que a economia aparece mais rápido. Quase toda a diferença vem de planejar antes de sair e comparar o preço certo na hora da compra.
- Cardápio da semana: planeje as refeições antes de ir às compras. Assim você compra só o que vai cozinhar e reduz o desperdício na geladeira.
- Lista fechada: confira a despensa, monte a lista e siga o que está nela. Compras por impulso costumam ficar perto do caixa e nas pontas de gôndola.
- Preço por quilo ou litro: a etiqueta da prateleira informa o preço por unidade de medida. Às vezes a embalagem grande sai mais cara do que a pequena.
- Marcas próprias: teste a marca do próprio mercado em itens básicos como arroz, papel higiênico e produtos de limpeza. Se a qualidade agradar, mantenha.
- Feira no fim do horário: perto do encerramento, muitos feirantes baixam os preços de frutas e verduras para não levar mercadoria de volta.
- Atacarejo com critério: comprar em quantidade só compensa para itens que não estragam e que você realmente usa. Estoque parado também é dinheiro parado.
- Delivery sob controle: defina quantos pedidos por mês cabem no orçamento. Taxas de entrega e de serviço encarecem bastante cada pedido.
Como reduzir a conta de luz
Para pagar menos luz, ataque os aparelhos que mais consomem. Em muitas casas são o chuveiro elétrico, a geladeira, o ar-condicionado e o ferro de passar. Mudar o jeito de usar esses aparelhos pesa mais do que apagar uma lâmpada ou outra.
- Chuveiro: banhos mais curtos e a chave na posição “verão” nos dias quentes reduzem bastante o consumo do aparelho que mais gasta na maioria das casas.
- Geladeira: não guarde alimentos quentes, confira se a borracha da porta veda bem e deixe espaço atrás do aparelho para ventilar.
- Roupa acumulada: junte roupas para usar a máquina de lavar na capacidade cheia e passe tudo de uma vez, sem ligar o ferro várias vezes.
- Modo de espera: tire da tomada TV, micro-ondas e carregadores que ficam ligados sem uso, ou use um filtro de linha com botão.
- Selo de eficiência: ao comprar eletrodomésticos, compare a etiqueta do Programa Brasileiro de Etiquetagem, coordenado pelo Inmetro. A classificação mais eficiente consome menos.
- Lâmpadas LED: trocar as lâmpadas antigas por LED reduz o consumo de iluminação e as trocas são menos frequentes.
Famílias de baixa renda inscritas no Cadastro Único podem ter direito à Tarifa Social de Energia Elétrica, com desconto na conta. As regras e os percentuais podem mudar. Confirme com a sua distribuidora ou no site da Aneel, onde também aparecem as bandeiras tarifárias que mudam o preço da energia ao longo do ano.
Como economizar água e gás
Nas contas de água e gás, o que mais pesa é o desperdício invisível: vazamentos, torneiras pingando e panelas no fogo além do tempo necessário. Faça um teste simples: feche todas as torneiras e observe o hidrômetro. Se ele continuar girando, há vazamento.
- Descarga e torneiras: conserte vazamentos logo. Uma descarga desregulada desperdiça água o dia inteiro, sem ninguém perceber.
- Louça: ensaboe tudo com a torneira fechada e enxágue de uma vez. Na máquina de lavar louça, só ligue com ela cheia.
- Reúso: a água do enxágue da máquina de lavar roupas serve para lavar quintal, calçada e panos de chão.
- Panela com tampa: cozinhar com a panela tampada e usar panela de pressão em feijão e carnes reduzem o tempo de fogo e o consumo de gás.
- Chama certa: a chama não deve passar do fundo da panela. O que sobra pelos lados aquece o ar da cozinha, não a comida.
Muitas companhias de saneamento também têm tarifa social para famílias de baixa renda. Os critérios mudam de estado para estado, então consulte o site ou a central da empresa que atende sua cidade.
Assinaturas, celular e internet: onde o dinheiro escapa
Gastos pequenos que se renovam sozinhos são os mais difíceis de enxergar. Pegue as três últimas faturas do cartão e marque tudo o que se repete: streaming, aplicativos, armazenamento em nuvem, clube de vantagens, academia e seguros embutidos.
- Regra dos 30 dias: se você não usou o serviço no último mês, cancele. Dá para assinar de novo quando quiser ver algo específico.
- Rodízio de streaming: mantenha um serviço por vez e troque a cada mês, em vez de pagar vários ao mesmo tempo.
- Plano de celular: confira no aplicativo da operadora quanto de internet você usa de fato. Muita gente paga franquia bem maior do que consome.
- Negociação: ligue para a operadora de internet e peça a oferta para clientes novos. A ameaça de portabilidade costuma abrir desconto.
- Cancelamento difícil: o Decreto nº 11.034/2022, que regula o SAC, prevê que o pedido de cancelamento seja aceito pelo atendimento. Se a empresa criar obstáculos, registre reclamação no Consumidor.gov.br ou no Procon.
Como economizar dinheiro por semana
Guardar por semana ajuda quem recebe por dia, por serviço ou de forma irregular, e também quem esquece a meta ao longo do mês. Escolha um dia fixo, como segunda-feira, e transfira o valor combinado. Assim o hábito fica parecido com pagar uma conta.
Uma opção conhecida é o desafio das 52 semanas: na semana 1 você guarda R$ 1, na semana 2 guarda R$ 2 e assim por diante, até R$ 52 na última semana. Ao final, o total chega a R$ 1.378. Para quem acha o fim do ano pesado por causa das festas, dá para fazer o caminho inverso, começando com R$ 52 e terminando com R$ 1.
Quanto guardar para juntar 10 mil ou 20 mil em 1 ano
Para juntar R$ 10 mil em um ano, guarde cerca de R$ 834 por mês ou R$ 193 por semana. Para R$ 20 mil, são cerca de R$ 1.667 por mês ou R$ 385 por semana. As contas abaixo não incluem rendimento. Se o dinheiro ficar numa aplicação que renda, o total será um pouco maior.
| Meta em 12 meses | Por mês | Por semana (52) | Por dia |
|---|---|---|---|
| R$ 5.000 | R$ 417 | R$ 97 | R$ 14 |
| R$ 10.000 | R$ 834 | R$ 193 | R$ 28 |
| R$ 20.000 | R$ 1.667 | R$ 385 | R$ 55 |
Se o valor não cabe só nos cortes, some outras fontes de dinheiro: 13º salário, restituição do Imposto de Renda, venda de objetos parados em casa e trabalhos extras. Usar o 13º inteiro na meta, por exemplo, reduz bastante o que precisa sair do salário todo mês.
Qual o valor ideal para poupar por mês?
A referência mais usada é guardar 20% da renda líquida, como na regra 50-30-20. Mas não existe um valor ideal que sirva para todo mundo. Para quem tem dívidas caras ou renda apertada, guardar 5% com regularidade é melhor do que tentar 20% e desistir no segundo mês.
A ordem que costuma funcionar é esta: primeiro quitar dívidas com juros altos, como rotativo do cartão e cheque especial, que crescem mais rápido do que qualquer economia. Depois, montar uma reserva de emergência (muitos especialistas sugerem de três a seis meses do custo de vida). Só então vêm as metas de médio prazo. Se as dívidas já tomaram conta do orçamento, vale procurar orientação no Procon ou na própria instituição para renegociar.
Como economizar dinheiro ganhando pouco
Quem ganha pouco consegue economizar mudando mais a ordem dos pagamentos do que cortando, porque sobra pouco para cortar. Comece com um valor simbólico, como R$ 20 ou R$ 50, guardado assim que o dinheiro entrar. O objetivo é criar o hábito antes de pensar no tamanho do valor.
- Benefícios esquecidos: confira se a família tem direito à tarifa social de luz e de água e a outros programas ligados ao Cadastro Único.
- Troco e arredondamento: guarde o troco em dinheiro ou use a função de arredondar compras para a reserva, se o seu banco tiver.
- Compras coletivas: dividir com vizinhos ou parentes uma compra grande no atacarejo garante o preço menor sem estocar demais.
- Parcelamento com cuidado: várias parcelas pequenas somadas comprometem os meses seguintes. Antes de parcelar, some todas as parcelas que já estão em aberto.
Qual é a diferença entre economizar e poupar?
Economizar é gastar menos para ter o mesmo resultado: pagar menos pela mesma compra ou usar menos energia para o mesmo banho. Poupar é separar uma parte do dinheiro para usar no futuro. As duas coisas andam juntas, mas não são iguais. Dá para economizar no mercado e gastar a diferença no delivery, e aí nada foi poupado.
Na prática, a economia só vira poupança quando o valor economizado sai da conta corrente. Se o mercado ficou R$ 80 mais barato, transfira esses R$ 80 para a reserva no mesmo dia.
Por que é importante economizar
Economizar evita que um imprevisto vire dívida. Quem não tem reserva costuma pagar uma emergência (conserto do carro, remédio, perda de renda) no cartão ou no cheque especial, que estão entre as linhas de crédito mais caras. A economia também dá liberdade de escolha: trocar de emprego, fazer um curso ou comprar à vista com desconto.
Em tempos de crise, economizar fica ainda mais importante. Quando preços sobem e empregos ficam instáveis, ter alguns meses de despesas guardados é o que separa um aperto passageiro de uma bola de neve de juros. Nessas fases, revise o orçamento com mais frequência, por exemplo a cada 15 dias, e adie compras que podem esperar.
Como economizar dinheiro sendo criança
Criança aprende a economizar quando tem um dinheiro para administrar e um objetivo concreto, como um brinquedo ou um passeio. A mesada ou semanada, mesmo pequena, é o treino: a criança vê que gastar tudo hoje significa não ter amanhã.
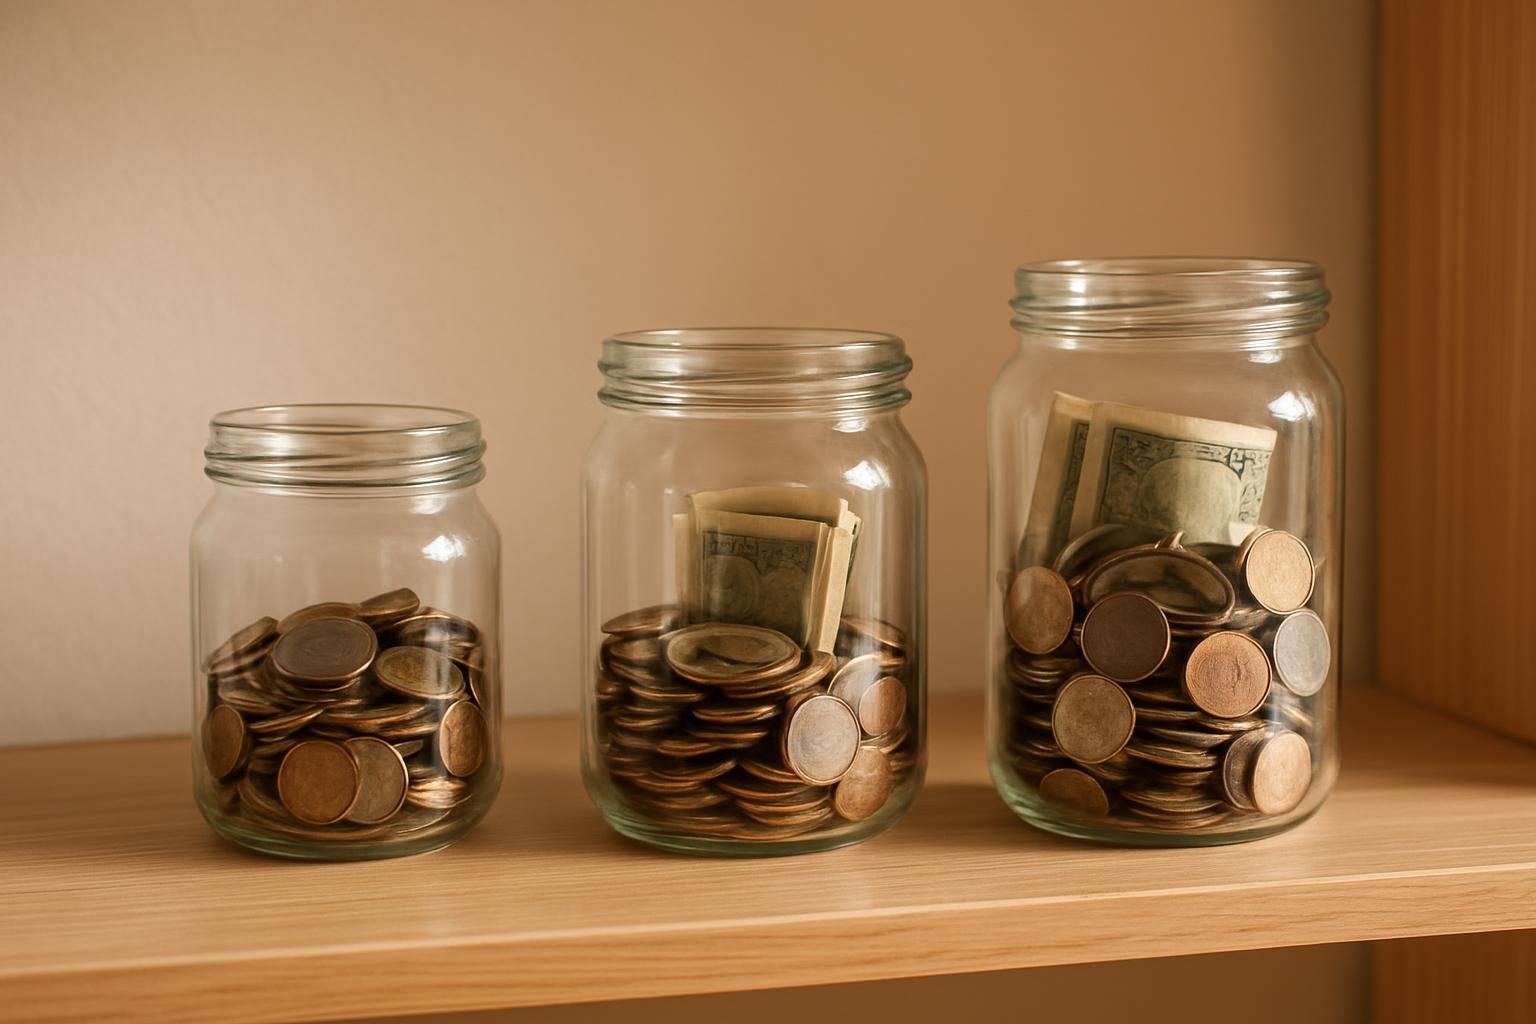
- Três potes: divida o dinheiro em gastar, guardar e doar ou compartilhar. Potes transparentes ajudam a criança a ver o dinheiro crescendo.
- Meta visível: cole a foto do objetivo no cofrinho e marque quanto falta. Para os pequenos, prazos curtos funcionam melhor.
- Incentivo da família: alguns pais completam uma parte da meta quando a criança chega a determinado valor. Isso mostra, de forma simples, como a poupança cresce.
- Participação nas compras: levar a criança ao mercado com a lista e pedir que compare preços ensina mais do que qualquer explicação.
Erros comuns de quem tenta economizar
- Cortar tudo de uma vez: um orçamento sem nenhum lazer dura pouco. Mantenha uma pequena verba para prazeres e o plano tende a durar.
- Guardar o que sobra: no fim do mês quase nunca sobra nada. O valor da poupança precisa sair no começo do mês.
- Ignorar os juros das dívidas: guardar dinheiro enquanto paga rotativo do cartão costuma dar prejuízo, porque os juros da dívida são muito maiores do que o rendimento.
- Comprar porque está em promoção: desconto em algo que você não ia comprar é gasto extra, não economia.
- Não revisar: preços, tarifas e planos mudam. Uma conta que estava boa há um ano pode ter ficado cara sem você perceber.
Perguntas frequentes
Quais são 5 maneiras de economizar dinheiro?
Anotar todos os gastos de um mês, guardar um valor fixo assim que receber, ir ao mercado com lista e cardápio da semana, reduzir o consumo de luz e água (principalmente chuveiro e vazamentos) e cancelar assinaturas que você não usou nos últimos 30 dias.
Como começar a guardar dinheiro do zero?
Comece com um valor pequeno e fixo, mesmo R$ 20, transferido no dia em que o dinheiro entra para uma conta separada. Ao mesmo tempo, anote os gastos por um mês para descobrir onde cortar e aumentar esse valor aos poucos.
Qual a importância de economizar em tempos de crise?
Em uma crise, a reserva evita que perda de renda ou aumento de preços vire dívida no cartão ou no cheque especial. Revisar o orçamento com mais frequência e adiar compras não essenciais ajuda a atravessar o período sem juros.
Existe aplicativo para economizar dinheiro?
Sim. Há aplicativos de controle financeiro, e muitos bancos já classificam os gastos automaticamente no próprio app. Uma planilha simples funciona tão bem quanto. O que faz diferença é registrar tudo e revisar todo mês.
Como saber quanto devo e para quem?
O Registrato, serviço gratuito do Banco Central, mostra empréstimos, financiamentos e outras operações registradas no seu CPF. É um bom ponto de partida para organizar as dívidas antes de montar o plano de economia.